L’obbligo di integrazione tra i sistemi di pagamento elettronico (POS) e i registratori telematici dei corrispettivi è ormai una realtà operativa. Tuttavia, per tutelare i contribuenti in caso di lievi disallineamenti tecnici o gestionali, il quadro sanzionatorio ha visto l’introduzione di un importante correttivo: la clausola di salvaguardia o “doppio scudo” per le discrepanze contenute entro la soglia del 5%.
Di seguito facciamo il punto su regole, sanzioni e novità normative.
1. L’obbligo di collegamento (in vigore dal 1° gennaio 2026)
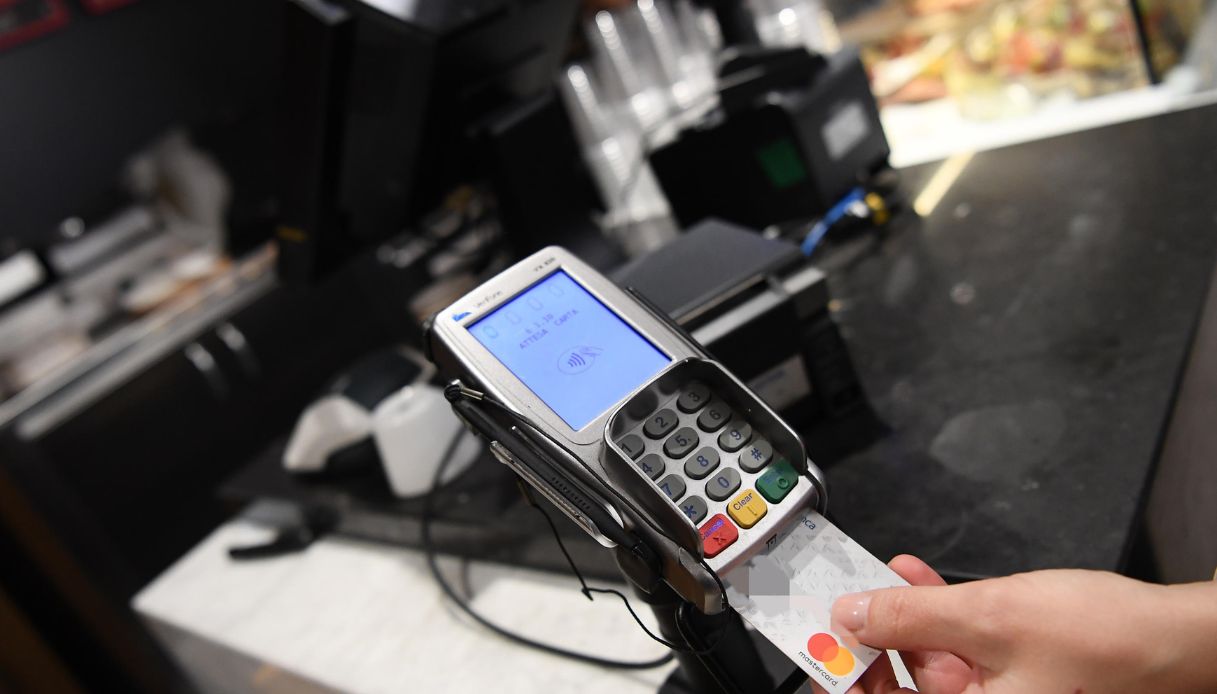
A norma della Legge n. 207/2024 (art. 1, comma 74, che ha modificato l’art. 2, comma 3, del D. Lgs. n. 127/2015), dal 1° gennaio 2026 la memorizzazione e la trasmissione dei corrispettivi devono avvenire tramite strumenti che garantiscano la piena integrazione tra il processo di registrazione e quello di pagamento.
In sintesi: Lo strumento (hardware o software) con cui si accettano i pagamenti elettronici deve essere sempre collegato al registratore telematico che memorizza in modo puntuale e trasmette in forma aggregata sia i corrispettivi che i dati dei pagamenti giornalieri.
Prospettiva futura: Tale principio viene confermato e ripreso integralmente all’art. 82, comma 5, del nuovo Testo Unico IVA (D. Lgs. n. 10/2026), in vigore ma con efficacia differita al 1° gennaio 2027.
2. Il regime sanzionatorio di base
In caso di inadempimento, la normativa (D. Lgs. n. 471/97, modificato dalla L. 207/2024) stabilisce due diversi livelli di sanzione:
Incompletezze o errori di trasmissione: Per violazioni relative alla memorizzazione o trasmissione dei dati dei pagamenti elettronici, si applica la sanzione di 100 euro per ciascuna trasmissione, con un tetto massimo di 1.000 euro per trimestre.
Mancato collegamento del POS: Se il POS non è collegato al registratore telematico, scatta una sanzione amministrativa più pesante, compresa tra 1.000 euro e 4.000 euro.
Le sanzioni accessorie (Sospensione dell’attività)
In caso di recidiva (almeno 4 distinte violazioni contestate nell’arco di un quinquennio):
Per errori o omesse trasmissioni, la licenza/autorizzazione può essere sospesa da 3 giorni a 1 mese.
Per il mancato collegamento hardware/software del POS, la sospensione va da 15 giorni a 2 mesi (e da 2 a 6 mesi in caso di recidiva).
3. La novità di agosto: il “Doppio Scudo” del 5%
Per evitare di punire ingiustificatamente lievi disallineamenti formali o trascurabili scostamenti operativi, il D. Lgs. n. 148 del 7 agosto 2026 (pubblicato in G.U. l’11 agosto 2026 e in vigore dal 12 agosto) ha introdotto un’apposita franchigia di tolleranza.
Come funziona la franchigia:
Le sanzioni non si applicano se la discrepanza tra il numero delle operazioni regolate con pagamento elettronico (registrate/memorizzate) e il numero dei pagamenti elettronici effettivamente accettati non supera il 5%.
Il correttivo agisce come un vero e proprio “doppio scudo”:
Scudo sulle sanzioni amministrative principali: Neutralizza l’applicazione della sanzione fissa di 100 euro entro la soglia del 5%.
Scudo sulle sanzioni accessorie: Blocca l’applicazione delle sanzioni accessorie (e il conseguente computo ai fini della recidiva per la sospensione dell’attività) qualora lo scostamento rimanga contenuto entro il medesimo limite del 5%.
Infine, il D. Lgs. n. 148/2026 ha esteso ed equiparato la medesima deroga del 5% anche al Testo Unico delle sanzioni tributarie (D. Lgs. n. 173/2024, art. 36, comma 6), garantendo continuità alla tutela dei contribuenti anche in vista delle regole in vigore dal 2027.
In conclusione
Se da un lato la normativa impone il collegamento stringente tra POS e registratore telematico, dall’altro il correttivo di agosto introduce una ragionevole soglia di tolleranza (5%) che mette al riparo gli esercenti da sanzioni pecuniarie e dal rischio di sospensione dell’attività per scostamenti marginali.
Per ulteriori informazioni contatta i nostri uffici: 0574/40291